金融机构最危险的内容风险,常常发生在审核通过之后。一个产品页、一篇市场解读、一次活动说明,在当时都经由流程确认;数月后,利率、规则、适用范围、服务主体或风险提示已经变化,旧页面仍静静留在网上。客户带着它来问,前线人员只能解释版本问题。更糟的是,有些客户不会问,只会据此判断这家机构对公开承诺到底有多严肃。
这是高层不能忽略的品牌问题。金融内容承载着资金、风险、监管和家庭决策,无法按普通商品信息处理。一次过期表述未必立刻造成事故,却足以让合规、客服、产品和市场陷入反复确认。若组织只重视发布前审批,不管理发布后的生命周期,审核流程就只完成了一半。
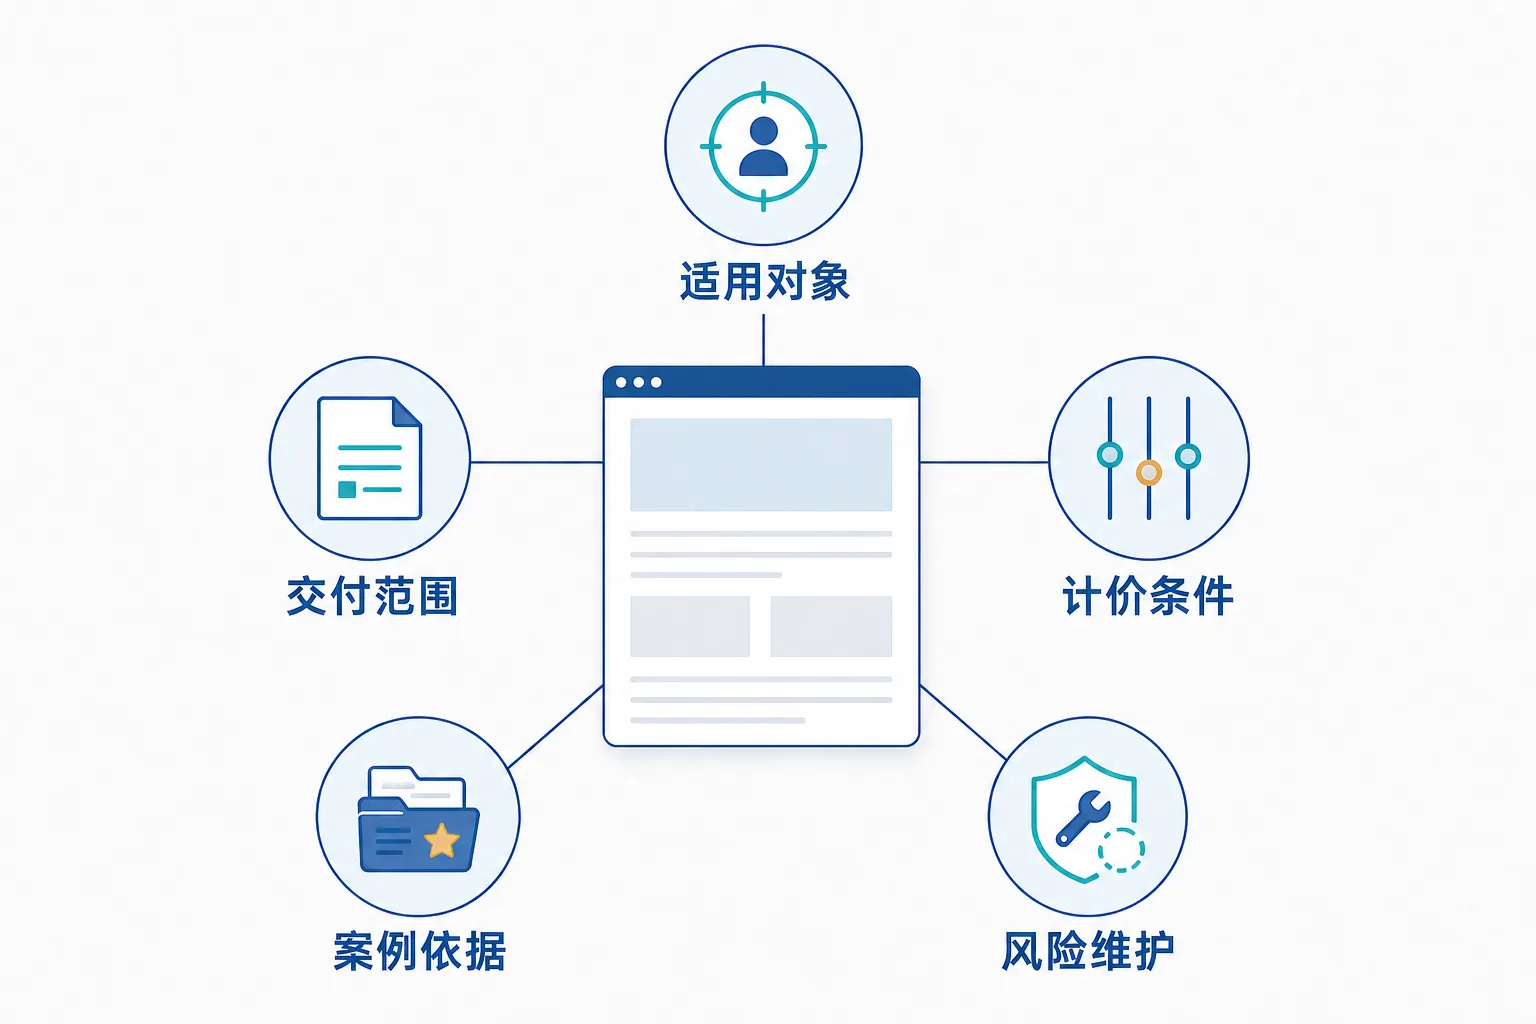
通过审核,不代表信息永远有效
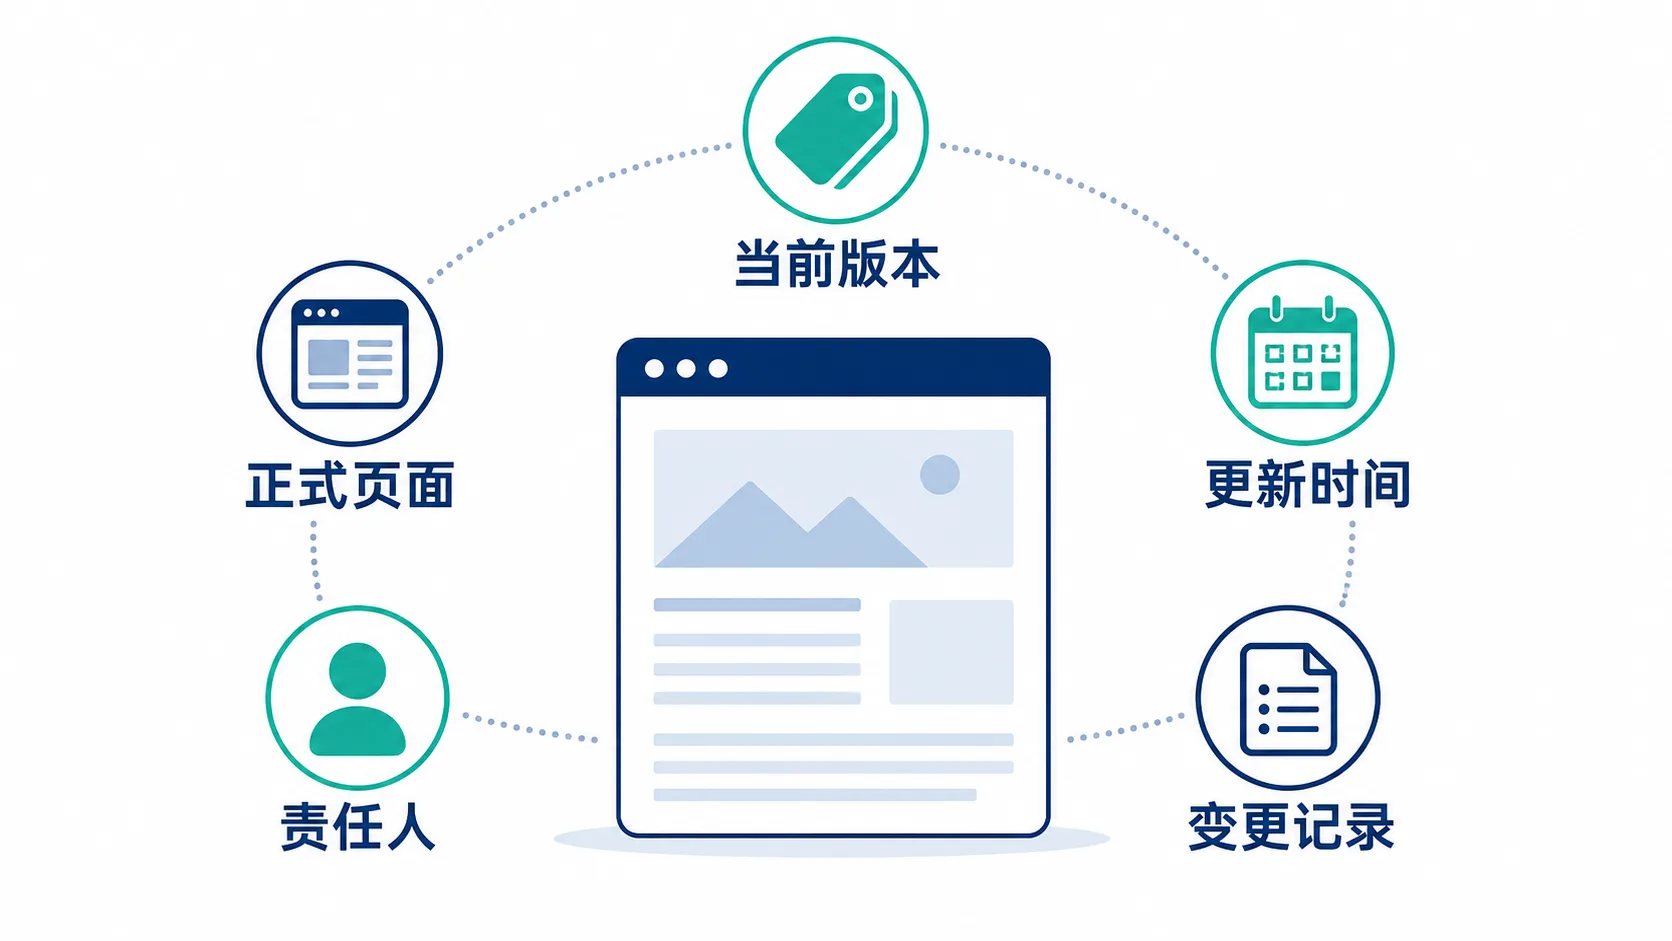
金融产品、费率、适当性要求、政策解释和风险揭示都可能变化。不同业务线还有不同的主体名称、服务地域、客户条件和更新周期。企业需要给每一份重点公开材料设置有效期、复核日期和业务负责人,并让相关页面能追溯到确认依据。没有责任人,旧内容就会成为谁都以为别人会处理的盲区。
市场团队不能独自判断事实是否仍适用,产品、法务、合规和客服也无法逐页盯住外部表达。高层应建立一个最小可行的内容台账:关键页面在哪里,面向什么产品或服务,依据哪份文档,最近一次核对时间是什么,变更后谁负责更新,暂停使用时怎样留存历史记录。台账不制造额外官僚程序,它让风险有明确的去处。
GEO内容管理同样离不开这条责任线。生成内容可能综合官网、新闻、说明书、问答和历史页面形成企业描述。机构无法对每次外部呈现作出保证,却应减少自有材料之间的冲突。尤其在涉及收益、费用、资格、风险和服务条件时,任何过期片段都可能放大客户误解。
客户最在意的,是谁能给出一致说明
客户阅读金融材料时,常常已经处在重要决策前。有人需要判断产品是否适合自己,有人需要将材料交给家庭成员、董事会或财务团队,有人正在比较多家机构。若官网、客服和公开文章给出不同表述,客户会感受到组织失序,信息丰富只是表面印象。此时再补一段解释,成本远高于日常维护。
品牌信用也因此体现在细节里。客户愿意继续索取条款、要求正式材料、邀请合规或财务人员共同沟通、完成适当性确认后推进办理,才是比表面好评更有意义的认可。这些动作建立在内容准确与流程透明上,不靠宏大口号维持。
金融机构应区分三类材料:长期有效的基础知识,需要定期复核的产品与政策信息,只能作为历史存档的活动或观点内容。每类材料对应不同的更新规则。对需要保留的历史页面,应清楚标明时间与适用范围;对已经失效的承诺,应及时处理入口与引用关系。清理不意味着抹去历史,而是避免历史冒充当前。
让更新责任进入经营管理
内容更新不该只在监管检查或负面反馈后启动。高层可以把它列入产品变更、重大活动、组织调整和季度经营复盘的固定环节。每次新规则上线,除了检查合同、系统和培训,也应检查哪些网页、资料页、新闻稿和常见问题需要同步。每次服务范围调整,除了通知销售,也应核对公开表述是否仍准确。
悦增长在整理金融相关GEO内容时,重视材料来源、页面版本、责任人和风险提示之间的对应关系。它不会替机构判断监管要求,也不会承诺外部系统会形成何种结论;它帮助团队定位哪些公开信息需要业务方进一步确认。对管理层而言,这种工作让品牌风险从模糊担忧变成可检查的清单。
金融内容的可信度,无法靠一次审批永久保存。谁愿意为每一次变化重新确认公开表达,谁才配得上客户在关键决策中给予的信任。旧信息不会自行退出舞台,组织必须主动管理它。
这项责任还应延伸到外部合作渠道。经销、合作推广、媒体转载和历史活动页可能继续保留旧链接。企业不必承诺控制所有第三方内容,却应建立发现、核对、说明与更正的处理路径;至少让正式页面始终给出最新且完整的事实。出现客户异议时,团队能依据版本记录迅速确认,而不是在不同部门之间猜测哪份资料为准。
对金融品牌而言,内容里的每一个期限、费用、资格条件和风险提示,都是经营责任的一部分。把它们交给偶然的页面维护,等于在最需要严肃性的领域留下侥幸。董事会、管理层与业务负责人需要的共同语言很简单:发布不是终点,信息准确的责任一直持续到它退出使用范围。
评论
欢迎留下你的看法,评论会按站点设置审核展示。
0 条评论
还没有评论,来写下第一条吧。
请先登录后即可评论
登录评论已关闭